京都で新生活を始める際、自転車は移動手段としてとても便利な存在です。しかし自転車事故は思わぬ高額賠償につながることもあり、備えとして自転車保険が注目されています。この記事では自転車保険の基礎について、補償内容や選び方、賃貸暮らしならではのポイントまでわかりやすく解説します。
自転車保険の基礎とは
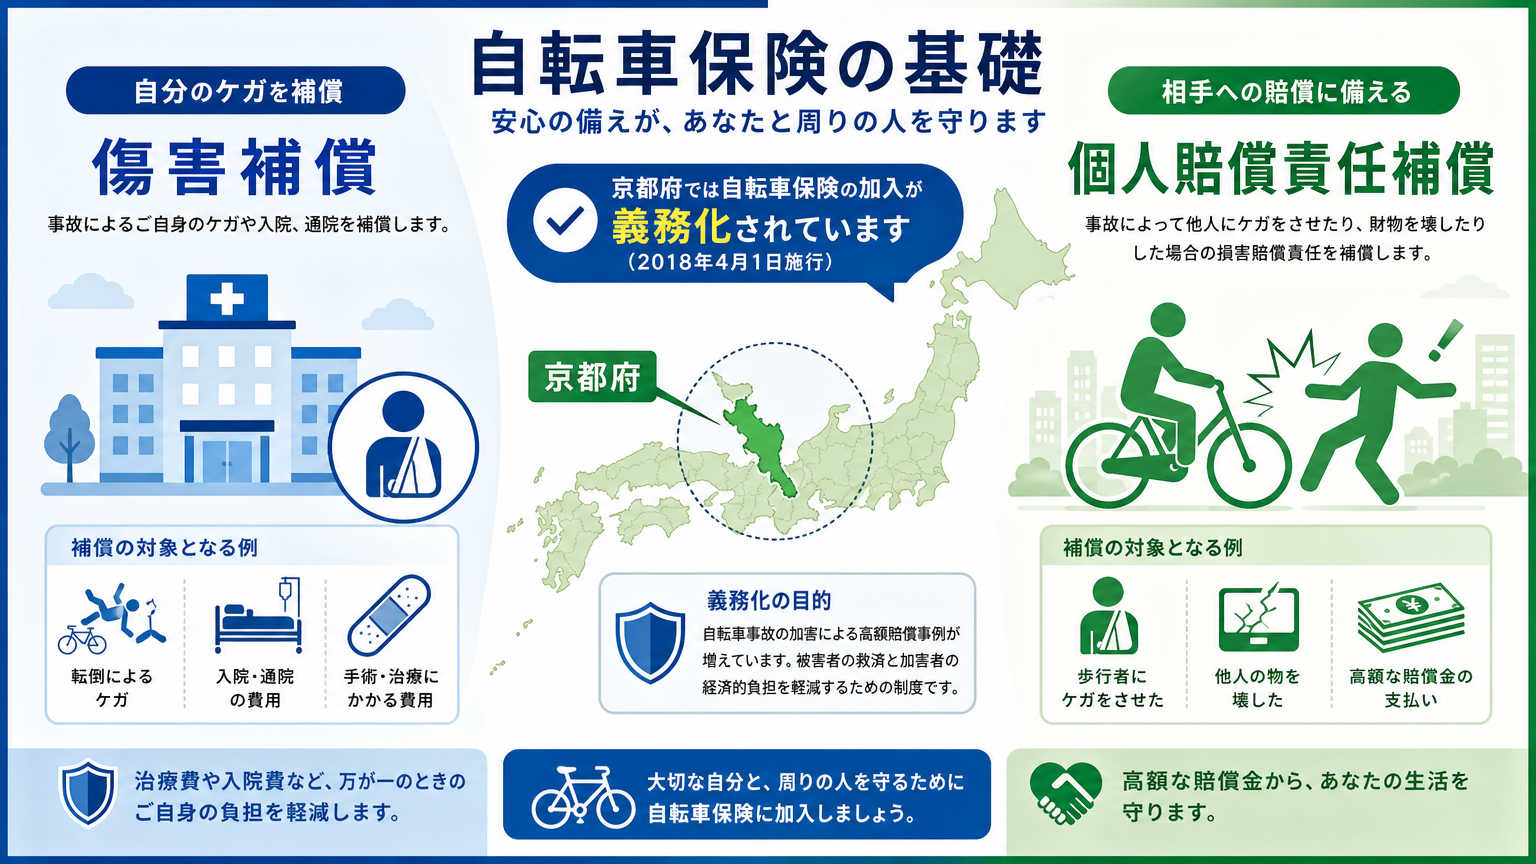
自転車保険とは、自転車に乗っているときの事故によるけがや、他人への損害賠償に備える保険です。まずは補償される範囲と、加入が義務化されている地域について押さえておきましょう。
自転車保険で補償される範囲
自転車保険には大きく分けて2つの補償があります。1つは自分自身のけがに対する「傷害補償」、もう1つは相手にけがをさせたり物を壊したりした際の「個人賠償責任補償」です。
傷害補償は入院や通院にかかる費用をカバーし、個人賠償責任補償は歩行者との衝突事故などで発生した賠償金を支払ってくれます。商品によっては示談交渉サービスが付いているものもあり、事故対応に不慣れな方でも安心して手続きを進められます。
自分の生活スタイルに合わせて、どちらの補償を重視するかを考えることが自転車保険の基礎を理解する第一歩といえるでしょう。
加入が義務化されている都道府県
近年、自転車事故による高額賠償が社会問題となり、条例で自転車保険への加入を義務付ける自治体が増えています。京都府もその一つで、自転車損害賠償保険への加入が義務化されています。
義務化の背景には、自転車事故の被害者が十分な賠償を受けられないケースが相次いだことがあります。加入が任意の地域でも、事故のリスクは変わらないため、住んでいる地域にかかわらず加入を検討する価値はあるはずです。
引っ越しを機に自転車を使い始める方は、まず自分の住む自治体のルールを確認しておくと安心です。
自転車保険が必要とされる理由
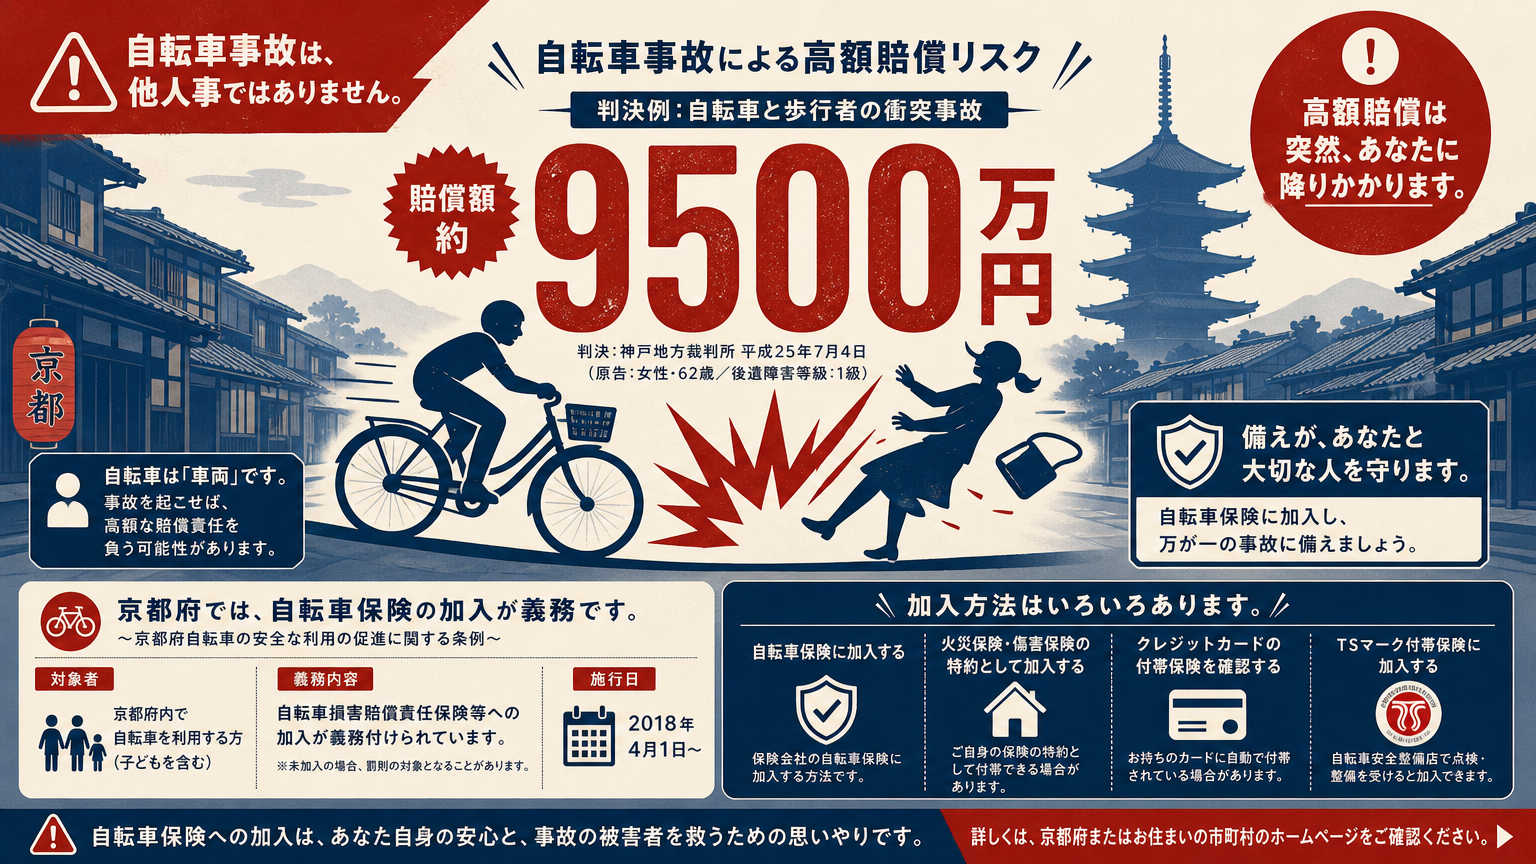
自転車は手軽な乗り物ですが、事故を起こすと想像以上に大きな責任を負うことがあります。実際の高額賠償事例と、京都市での加入ルールを見ていきましょう。
自転車事故で高額な賠償金が発生した事例
自転車事故は「軽い乗り物同士の接触」というイメージを持たれがちですが、実際には数千万円規模の賠償命令が出た判例も存在します。例えば、小学生が運転する自転車が歩行者と衝突し、被害者が意識不明の重体となったケースでは、約9500万円の賠償を命じられた判決がありました。
このような事例は特別なものではなく、誰にでも起こりうるリスクとして受け止める必要があります。加害者側が賠償金を支払えず、被害者が十分な補償を受けられない事態を防ぐためにも、保険加入は重要な備えとなります。
京都市における自転車保険加入のルール
京都市を含む京都府では、令和元年から自転車損害賠償保険等への加入が義務化されています。対象は自転車を利用するすべての人で、通学や通勤で自転車を使う学生や社会人も含まれます。
義務化といっても罰則規定は設けられていませんが、事故を起こした際の責任は変わりません。京都は坂道や狭い路地も多く、自転車利用者と歩行者がすれ違う場面が日常的にあります。
新しく京都で暮らし始める方は、賃貸契約の手続きと合わせて自転車保険への加入も忘れずに進めておきたいところです。
自転車保険の種類と選び方の比較
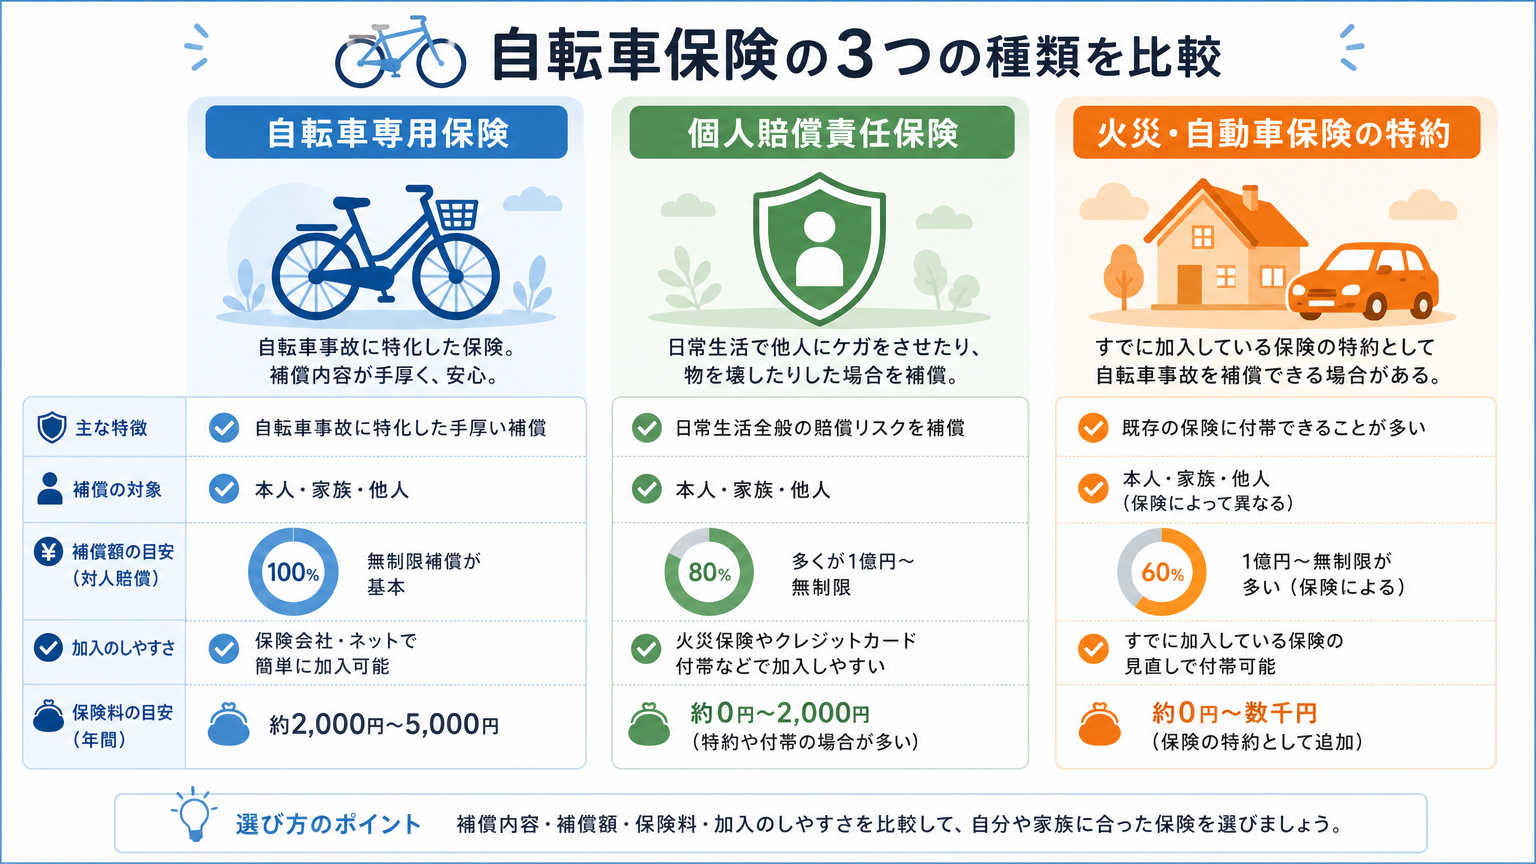
自転車保険にはいくつかの加入方法があり、それぞれ特徴が異なります。専用保険、個人賠償責任保険、既存の保険の特約という3つの選択肢を比較しながら見ていきましょう。
自転車専用保険の特徴
自転車専用保険は、自転車事故に特化した補償を提供する保険商品です。傷害補償と個人賠償責任補償がセットになっていることが多く、加入手続きだけで必要な備えが一通り揃う手軽さが魅力です。
コンビニやスマートフォンアプリから短時間で加入できる商品もあり、思い立ったときにすぐ手続きできる点も支持されています。月々数百円程度から加入できるプランも多く、家計への負担が少ないのも特徴です。
自転車を日常的に利用する方や、初めて保険に入る方にとって、選びやすい選択肢の一つといえます。
個人賠償責任保険の特徴
個人賠償責任保険は、自転車事故に限らず日常生活全般での賠償リスクをカバーする保険です。他人にけがをさせた場合や物を壊した場合に幅広く対応してくれます。
この保険は単独で契約するというより、火災保険や自動車保険、クレジットカードの付帯サービスとしてセットになっているケースが多く見られます。すでに加入している保険に付帯していないか確認することで、新たに保険料を払わずに備えられる可能性があります。
家族全員分をまとめて補償できる商品もあり、家族で自転車を利用する家庭には効率的な選択肢です。
火災保険や自動車保険の特約で備える方法
すでに火災保険や自動車保険に加入している方は、個人賠償責任特約を付け加えることで自転車事故にも備えられます。特約は月々の保険料が数百円程度に抑えられることが多く、コストを抑えたい方に向いています。
ただし、特約の内容や補償金額は商品によって差があるため、契約している保険会社に問い合わせて確認することが欠かせません。示談交渉サービスの有無も保険会社ごとに異なるため、事前にチェックしておくと安心です。
新規で保険に入る手間を省きたい方には、既存の契約を見直すこの方法が現実的な選択肢となるでしょう。
賃貸暮らしの人が自転車保険を選ぶときのポイント
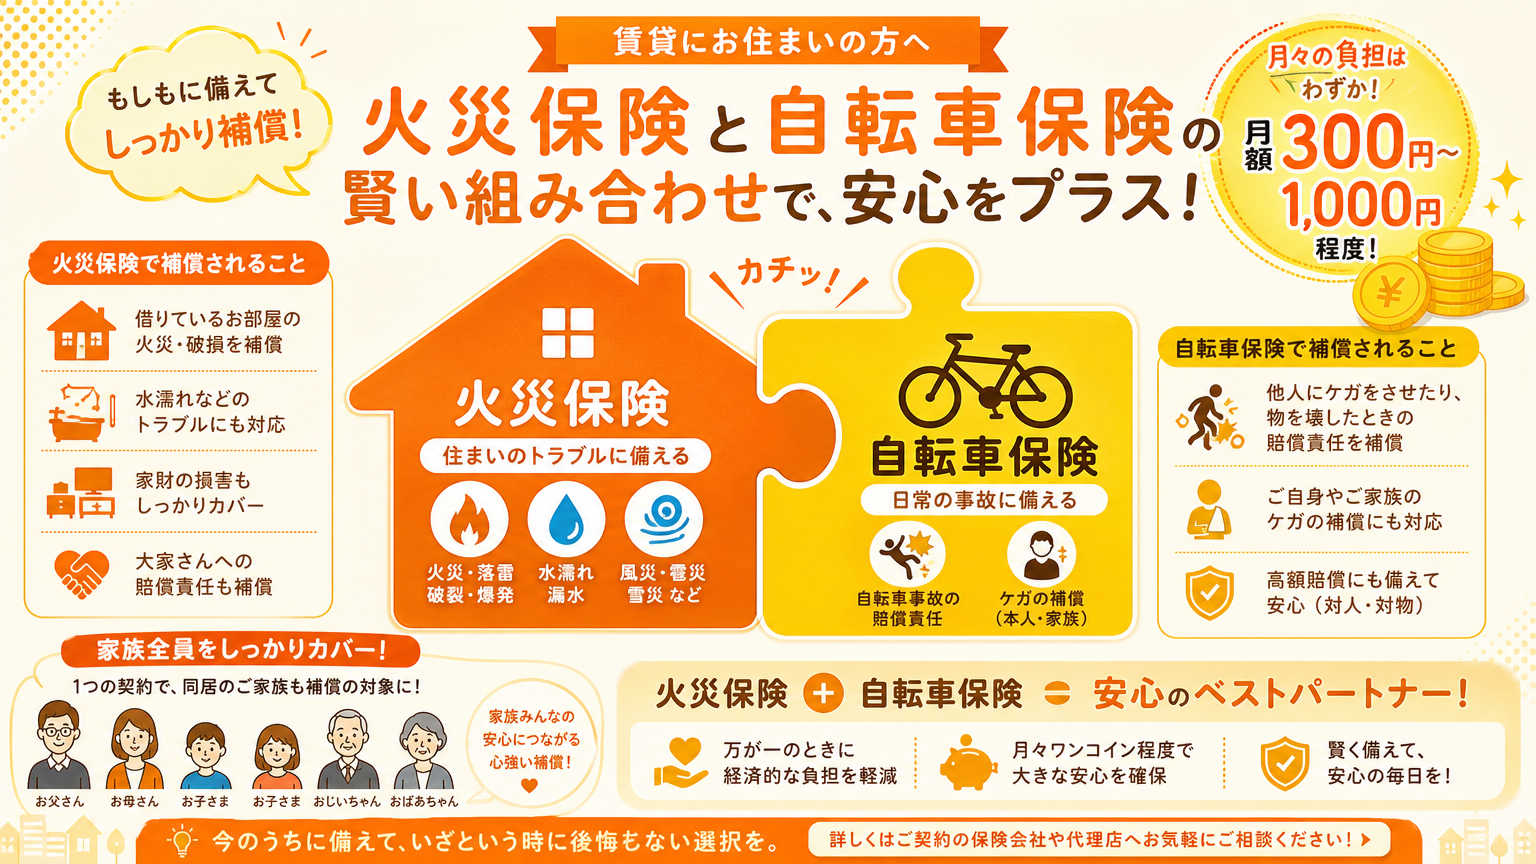
賃貸物件に住む方は、部屋の火災保険とあわせて自転車保険を検討すると効率的です。ここでは火災保険とのセット活用と、保険料を無駄なく抑えるコツを紹介します。
賃貸物件の火災保険とセットで検討する方法
賃貸契約時に加入する火災保険には、個人賠償責任特約が付けられる商品が多くあります。京都で新生活を始める際に契約する火災保険を活用すれば、別途自転車専用保険に入らなくても済む場合があります。
契約書や重要事項説明書を確認し、個人賠償責任補償が含まれているかをチェックしてみましょう。含まれていない場合は、更新のタイミングで特約を追加することも可能です。
引っ越しの手続きが多く慌ただしい時期だからこそ、火災保険の内容を見直すひと手間が、後々の安心につながります。
保険料の相場と無駄なく選ぶコツ
自転車保険の保険料は、月額300円から1000円程度が一般的な相場です。補償金額や示談交渉サービスの有無によって金額は変わるため、複数の商品を比較することが大切です。
選ぶ際には以下の点を確認しておくとよいでしょう。
- 個人賠償責任補償の上限額が1億円以上あるか
- 示談交渉サービスが付いているか
- すでに加入している保険と補償が重複していないか
- 家族全員分をまとめて契約できるか
重複した補償に対して二重に保険料を払うのは避けたいところです。今加入している保険の内容を棚卸ししてから、不足している部分だけを補う形で選ぶと、無駄のない備えができます。
まとめ
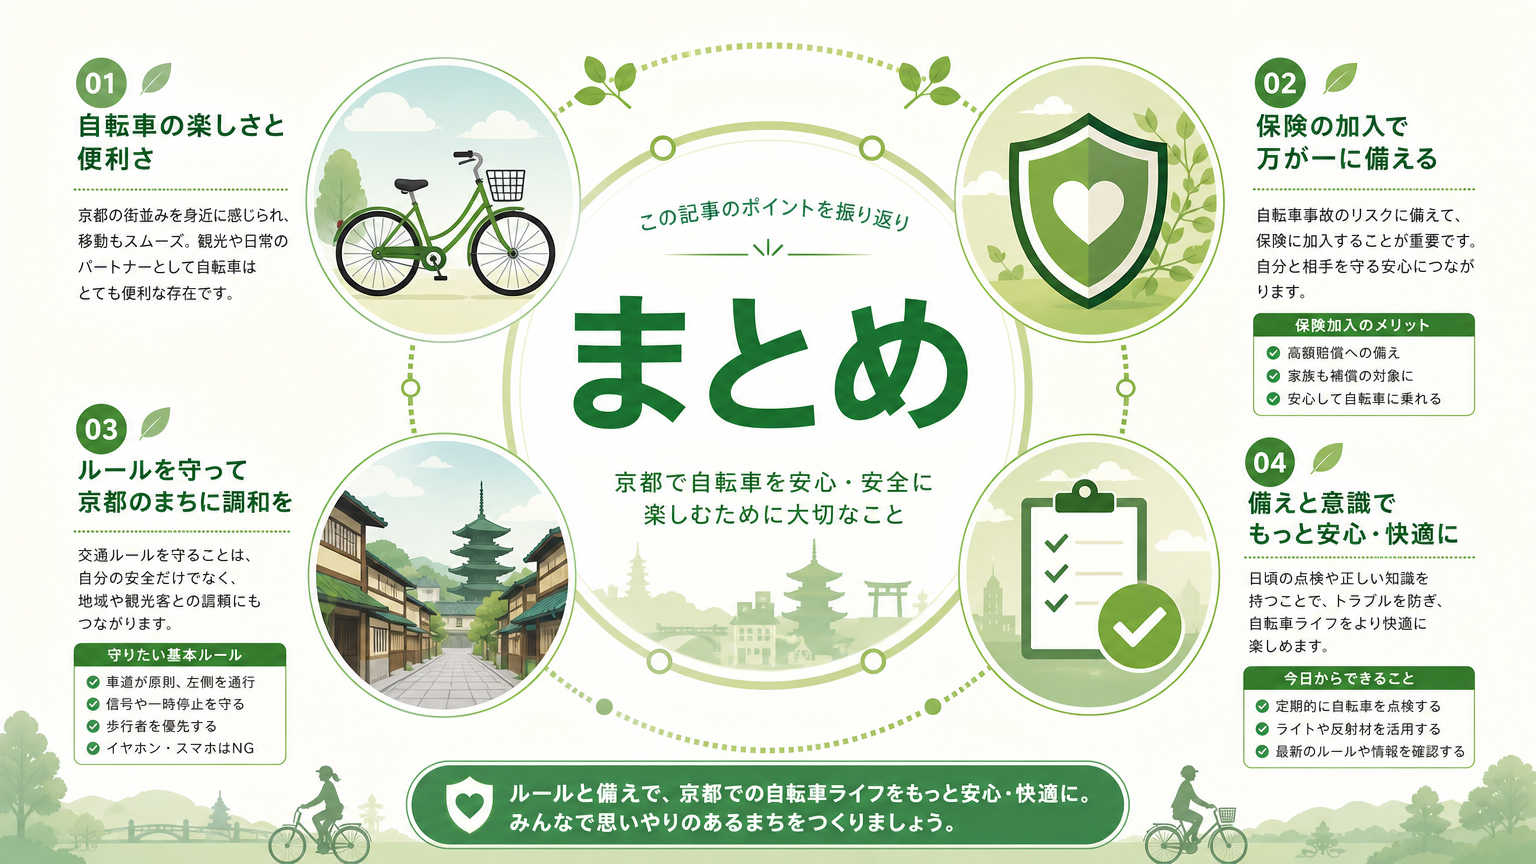
自転車保険の基礎として、補償範囲や加入義務化の動き、保険の種類ごとの特徴を紹介してきました。自転車事故は日常のちょっとした場面で起こり、時に高額な賠償責任を伴うこともあります。京都府では加入が義務化されており、賃貸暮らしの方は火災保険とのセット活用も選択肢の一つです。既存の保険内容を確認しながら、自分の生活スタイルに合った備え方を見つけていただければと思います。
自転車保険の基礎についてよくある質問
-
自転車保険は絶対に加入しないといけませんか?
- 京都府を含む一部の自治体では条例により加入が義務化されています。罰則はありませんが、事故時の責任は加入の有無に関わらず発生するため、加入をおすすめします。
-
すでに火災保険に入っていても自転車保険は必要ですか?
- 火災保険に個人賠償責任特約が付いていれば、新たに自転車専用保険に入る必要はない場合があります。契約内容を確認してみましょう。
-
自転車保険はどこで加入できますか?
- 保険会社の窓口のほか、コンビニやスマートフォンアプリ、自転車販売店の店頭でも加入できる商品があります。
-
家族分をまとめて加入することはできますか?
- 多くの自転車保険には家族タイプのプランがあり、1つの契約で家族全員分の補償をカバーできます。
-
賃貸契約と同時に自転車保険を検討するメリットはありますか?
- 引っ越しのタイミングで火災保険の内容を見直すことで、個人賠償責任特約の追加や重複補償の解消がしやすくなります。